
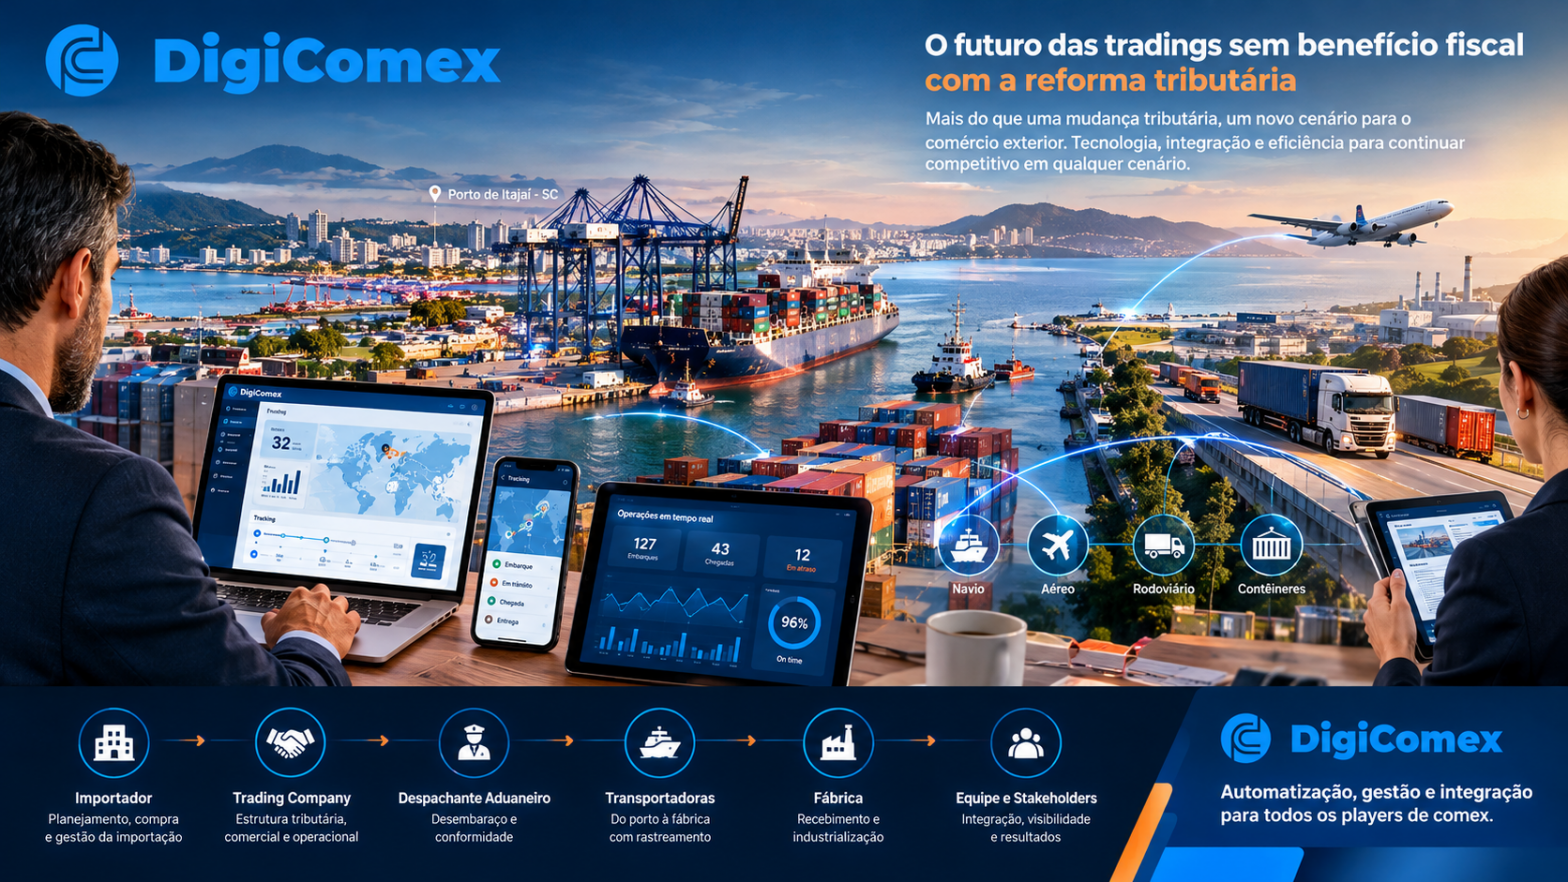
São Paulo, Outubro de 2026 – Durante décadas, muitas trading companies brasileiras construíram seus negócios combinando incentivos fiscais estaduais, operações de importação e margens comerciais bastante reduzidas. Em estados como Santa Catarina e Espírito Santo, essa estrutura ajudou e ainda ajuda a viabilizar operações para inúmeros importadores, mas existe uma pergunta que precisa ser feita: o que vai acontecer quando essa vantagem tributária deixar de sustentar boa parte da competitividade dessas empresas com a reforma tributária?
A Reforma Tributária muda as regras do jogo. Segundo o cronograma oficial da Receita Federal, em 2027 começa a cobrança da CBS e ocorre a extinção do PIS e da Cofins. Entre 2029 e 2032, o IBS avançará progressivamente sobre o ICMS e o ISS, até a implantação integral do novo modelo em 2033. A transição também prevê um Fundo de Compensação de Benefícios Fiscais, com recursos-base de R$ 8 bilhões em 2025, R$ 16 bilhões em 2026, R$ 24 bilhões em 2027 e R$ 32 bilhões anuais em 2028 e 2029.
Isso não significa que todas as operações via trading deixarão de ser vantajosas. Significa, sim, que empresas dependentes de determinados incentivos precisam reavaliar seus modelos tributários, comerciais e operacionais. Quando a margem de uma operação é equivalente à economia obtida com o benefício fiscal, qualquer redução dessa vantagem pode comprometer sua viabilidade econômica, as metas e planos de negócios.
E o impacto vai muito além das próprias tradings porque importadores, comissárias de despachos aduaneiros, agentes de carga, transportadoras, consultores e milhares de profissionais que dependem desse ecossistema também precisam se adaptar. Algumas empresas serão incorporadas, outras terão de mudar seu posicionamento e muitas precisarão encontrar novas fontes de receita e competitividade.
Essa transição da reforma tributária no comex ainda conta com os próprios benefícios fiscais de RECOF e Drawback, porque por exemplo, enquanto o drawback permite suspender ou isentar determinados tributos sobre insumos utilizados na fabricação de produtos exportados e o RECOF possibilita importar ou adquirir insumos com suspensão tributária, conforme as regras do regime, para industrialização e posterior destinação prevista na legislação mudam com a chegada da CBS e do IBS, será necessário avaliar como esses regimes serão adaptados à essas novas regras, ou seja, quais benefícios serão mantidos e como cumprir as novas exigências fiscais e operacionais. Isso significa que na prática, não basta conhecer a legislação, será cada vez mais importante contar com sistemas flexíveis, integrados e preparados para controlar insumos, estoques, prazos, operações e obrigações fiscais, reduzindo riscos e preservando a competitividade das empresas durante a transição.
É justamente nessa transição que a tecnologia deixa de ser apenas uma ferramenta de apoio e passa a ser estratégica. Soluções flexíveis, 100% web e rápidas de implementar, como a DigiComex, permitem automatizar processos, integrar ERPs, documentos, fornecedores e parceiros logísticos, reduzir tarefas manuais e mensurar ganhos reais de produtividade. Com projetos orientados Fast-Track e Quick-Wins as empresas que adotam a solução começam a contar com resultados rápidos, custos operacionais controlados e ROI calculado matematicamente, fazendo com que importadores e tradings melhorem a eficiência sem necessariamente substituir seus sistemas corporativos existentes.
O próprio governo reconhece a dimensão dessa transformação. Além do cronograma de transição e dos recursos destinados à compensação de determinados benefícios, a Receita Federal vem publicando orientações e calendários para a adaptação dos documentos fiscais eletrônicos às novas exigências. A mudança, portanto, não é apenas tributária porque também exige preparação tecnológica, revisão de processos e capacitação profissional.
Outro ponto que corrobora fortemente a necessidade de soluções tecnológicas realmente inovadoras é que a atual guerra fiscal entre os estados brasileiros, que podemos usar como base de exemplo, o ICMS será reescrita porque novas leis poderão estender ou alterar os benefícios para evitar que empresas e consequentemente o mercado brasileiro sofra com os reflexos de produtos que passam a ser muito mais caros e até mesmo, deixarem de serem fabricados e fornecidos, re-alterando a ordem das peças de xadrez no tabuleiro fiscal do Brasil.
Para quem é de comex, a visão é clara: o futuro das tradings brasileiras não será decidido exclusivamente pela reforma tributária, mas pela capacidade de antecipar seus efeitos e reinventar seus modelos de negócio. Quem começar a transição agora poderá transformar uma ameaça em oportunidade. Quem esperar o benefício desaparecer para só então tomar a decisão de rever seus processos talvez descobrirá tarde demais que sua margem já não existe mais.
E você, acredita que importadores e as tradings brasileiras estão preparadas para competir em um mercado no qual eficiência, tecnologia e produtividade terão ainda mais peso do que os incentivos fiscais? Converse com nossos especialistas e saiba como a DigiComex apoia importadores com operações via tradings e também as próprias trading companies, bem como todos os intervenientes e stakeholders do ecossistema de comex brasileiro!
#digicomex #reformatributária #trading #importaçãoviatrading
Alexandre Gera é Diretor Executivo e um dos fundadores da DigiComex-Geravalor, com mais de 30 anos de experiência em softwares de comex, passando por Vastera (ex Bergen), Softway (atual Thomson Reuters) e Sonda IT, onde foi um dos gestores do SAP CE, primeiro ADD ON da SAP no Brasil homologado oficialmente pela fabricante alemã.
Fontes oficiais:
1. Receita Federal;
2. Presidência da República — Emenda Constitucional nº 132/2023, art. 12. Base legal do Fundo de Compensação de Benefícios Fiscais e dos valores previstos para cada ano. A compensação depende dos critérios legais aplicáveis e não representa a manutenção automática de todos os incentivos.
3. Receita Federal e Comitê Gestor do IBS — Cronograma dos documentos fiscais eletrônicos. Informações sobre a adaptação dos documentos fiscais e as datas de implementação das novas exigências.
4. MDIC — Comex Stat. Base oficial para consultar importações brasileiras por estado, produto, país e período, permitindo investigar a dimensão do comércio exterior de Santa Catarina e do Espírito Santo. Os dados de comércio exterior não medem, isoladamente, quantas operações dependem de benefícios fiscais.